
Gələn ay 90 yaşı tamam olacaq nüfuzlu iqtisadçıdan nə öyrənmək olar?
Bu gün mərkəzi banklar tətbiq etdikləri tədbirlərin nə dərəcədə effektiv olduğunu anlamağa çalışarkən qaçılmaz sual ortaya çıxır: uğursuzluqların səbəbi elə istifadə olunan modellərin özü ola bilərmi? Son iyirmi ilin ən böyük sarsıntıları — qlobal maliyyə böhranı, pandemiyadan sonra inflyasiyanın kəskin yüksəlməsi və Silicon Valley Bank-ın çöküşü — dominant makroiqtisadi modellərin məhdudiyyətlərini aydın şəkildə göstərib.
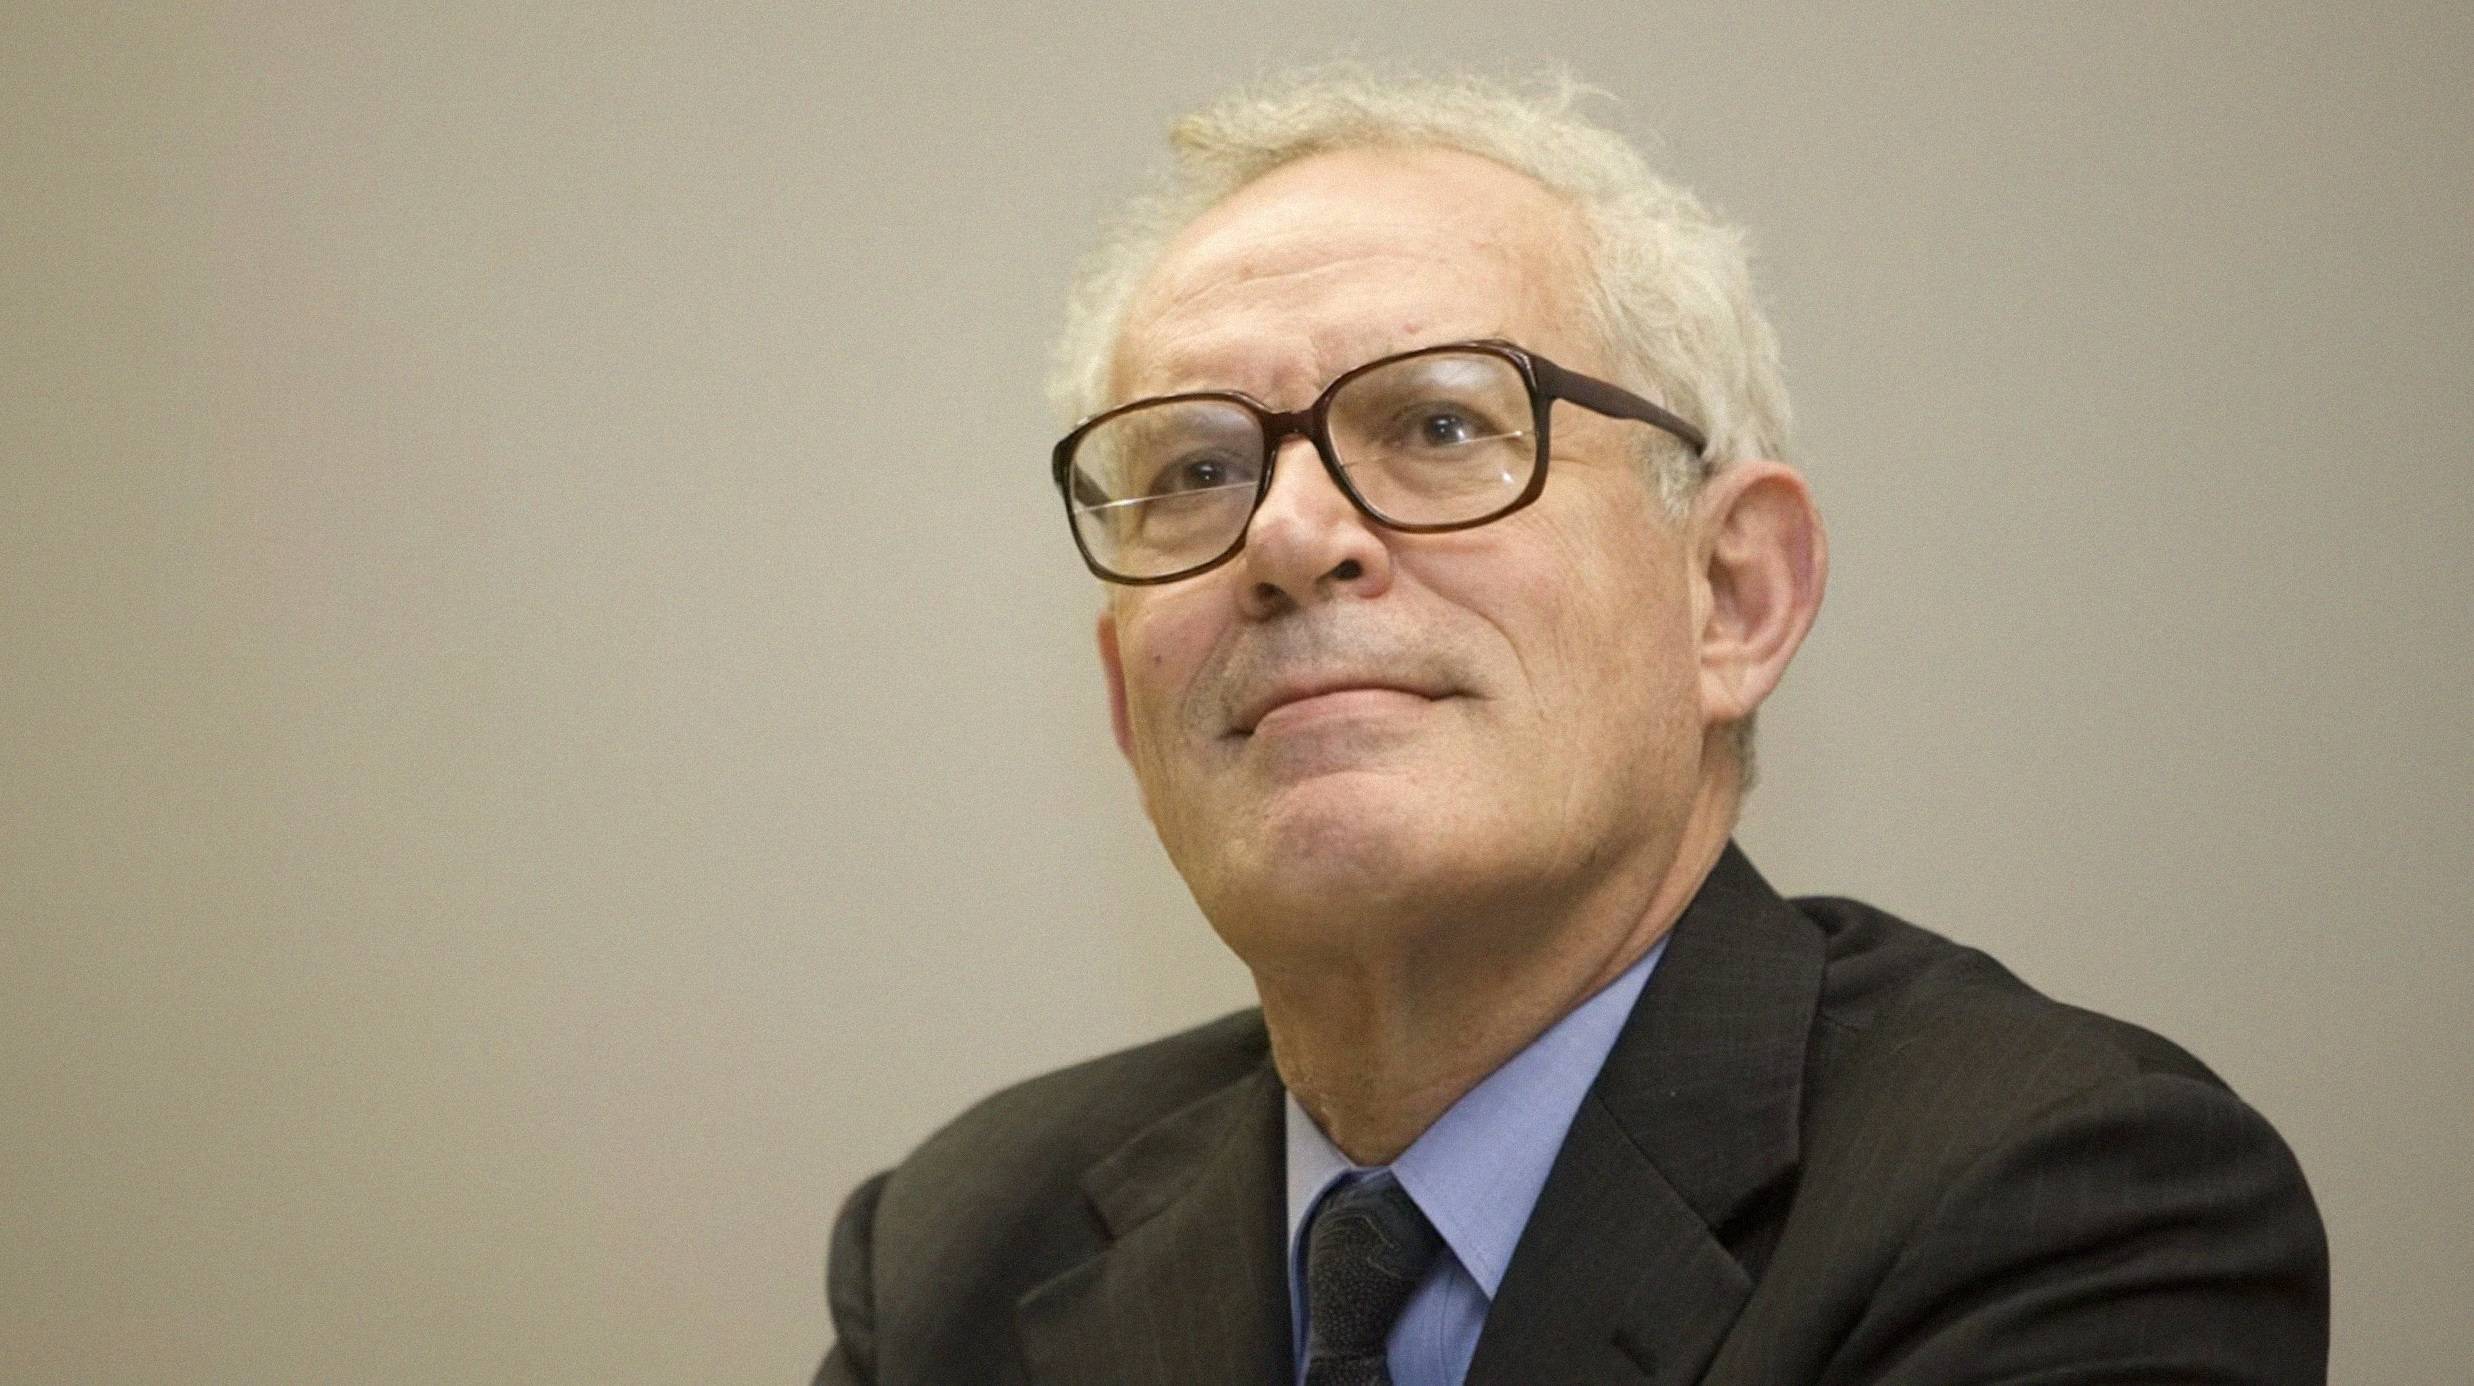
Bu boşluqların üzə çıxarılması üçün Çarlz Qudhart qədər iş görən iqtisadçıların sayı azdır. Oktyabrda onun 90 yaşı tamam olacaq. Qudhart ilk növbədə məşhur aforizmi ilə tanınır: “Göstərici hədəfə çevrildikdə, yaxşı göstərici olmaqdan çıxır”. Lakin onun iqtisadiyyata töhfəsi bununla bitmir.
Qudhart həm akademik mühitdə, həm mərkəzi banklarda, həm də maliyyə bazarlarında eyni dərəcədə sərbəst hərəkət edir. Onun nadir xüsusiyyətlərindən biri əksər iqtisadçıların sakitcə kənara qoymağa üstünlük verdiyi sualları verməsidir. İngiltərə Bankının rəhbərinin onun şərəfinə təşkil etməyə hazırlaşdığı konfrans ərəfəsində Qudhartın iqtisadiyyata verdiyi dörd əsas dərsə nəzər salaq.
Birincisi, pul-kredit siyasəti üçün institutların rolu kritik əhəmiyyət daşıyır. Banklar tənzimləyicinin qərarlarını problemsiz şəkildə iqtisadiyyata ötürən ideal vasitəçilər deyil. Onların balansları və daxili stimulları siyasətin real həyatda necə işlədiyini birbaşa müəyyənləşdirir. Qlobal maliyyə böhranı belə institutların zəif tərəflərini görməməzliyə vurmağın hansı nəticələrə gətirib çıxara biləcəyini açıq göstərdi. Silicon Valley Bank və bir sıra digər kredit təşkilatlarının çöküşü isə bu dərsin hələ də tam mənimsənilmədiyini sübut edir.
Banklar ödəniş və kredit sistemində unikal mövqeyə malikdir. Nəzəri modelləri daha “səliqəli” saxlamaq naminə bu reallığı görməməzliyə vurmaq olar, lakin nəticədə iqtisadi təhlilin özü zəifləyir. Qudhart bir dəfə demişdi ki, “hər bir Pul Siyasəti Komitəsində maliyyə vasitəçilərinin daxili ‘santexnikasının’ praktikada necə işlədiyini anlayan insanlar olmalıdır”. Başqa sözlə, elmlər doktorlarının praktik “santexniklər” olmadan işi çətindir.
Onun bank sektorundakı “monokultura” ilə bağlı narahatlığı da eyni instinktdən qaynaqlanır. Tənzimləmə bankları nə qədər çox standartlaşdırır və oxşar qurumları eyni risklərdən eyni vaxtda qurtulmağa məcbur edirsə, maliyyə sistemi və iqtisadiyyat ümumi şoklara qarşı bir o qədər həssas olur. Həll nəzarətin zəiflədilməsi deyil, müxtəlifliyin qorunmasıdır — dövlət və özəl bazarların imkanlarını birləşdirən çevik maliyyə sisteminin yaradılmasıdır.
İkincisi, fiskal təzyiq mərkəzi bankların əsas vəzifəsi olan qiymət sabitliyinə fokuslanmaq qabiliyyətini zəiflədir. Klassik makroiqtisadi modellər artan dövlət borcu və büdcə kəsirinin təsirini böyük ölçüdə kənarda saxlayır. Bir çox mərkəzi bank rəhbəri müstəqilliyin səssiz şəkildə aşınmasından narahat olduğu halda, Qudhart bu prosesi daha geniş kontekstdə görür: artan fiskal təzyiqin və tənzimləyicilərin mandatlarının texnokratik qərarlardan daha çox siyasi xarakter daşıyan sahələrə genişlənməsinin nəticəsi kimi.
2017-ci ildə İngiltərə Bankının müstəqilliyinin 20 illiyi qeyd ediləndə Qudhartdan bu barədə nə düşündüyünü soruşmuşdular. O isə belə cavab vermişdi: “İşlədiyi müddətdə gözəl ideya idi”.
Mərkəzi bankların müstəqilliyinin ən güclü dövrü, görünür, 1980-ci illərin sonlarından 2008-ci ilə qədər olan mərhələyə təsadüf edib. O vaxtdan bəri artan borc yükü, ardıcıl böhranlar və populizmin yüksəlişi bu müstəqilliyin dayandığı konsensusu sarsıdıb. Bu gün əsas vəzifə siyasət mexanizmlərini yeni reallıqlara uyğunlaşdırmaqla yanaşı, tənzimləyicilərə etimadı və onların hesabatlılığını gücləndirməkdir. Məhz buna görə FED-in yeni işçi qruplarının fəaliyyəti vacibdir: onlar məlumatlardan və modellərdən istifadənin effektivliyini artırmağa, həmçinin süni intellektin iqtisadiyyatı necə dəyişdirdiyini qiymətləndirməyə çalışırlar.
Üçüncüsü, iqtisadi modellər maliyyə uğursuzluqlarını və defoltları nəzərə almalıdır. Qudhart bunlara kapitalizmin ayrılmaz xüsusiyyəti kimi baxır, nəzəri hesablamalara mane olan arzuolunmaz “səs-küy” kimi yox.
“Likvidlik üçün defolt nədirsə, dində müqəddəslik üçün günah da odur”, – Qudhart bir dəfə belə demişdi.
Nəhayət, demoqrafiya bu gün mərkəzi bankların apardığı bir çox müzakirədən daha əhəmiyyətli ola bilər. Qudhart ilk iqtisadçılardan biri idi ki, tənzimləyicilərin işini təxminən 30 il asanlaşdıran əlverişli küləyin — aşağı inflyasiya, ucuz işçi qüvvəsi və aşağı faiz dərəcələrinin — artıq əks istiqamətli küləklə əvəz olunduğunu bildirmişdi.
Pensiya təminatı və səhiyyə xərclərinin artması inflyasiya və real faiz dərəcələri üzərində daimi təzyiq yaradacaq. Yüksək borc yükü isə vəziyyəti daha da mürəkkəbləşdirir: bir çox mərkəzi bank artıq istiqraz bazarında ciddi turbulentlik riski yaratmadan inflyasiya ilə mübarizə apara bilmir.
İnvestorlar üçün bunun nəticələri ikitərəflidir. Struktur olaraq daha yüksək real faiz dərəcələri əvvəlki aşağı faiz rejimində formalaşdırılmış portfelləri təzyiq altına sala bilər. Eyni zamanda əhalinin yaşlanması pensiya yığımlarına prinsipial olaraq yeni yanaşmalar tələb edir.
Qudhartın əsas töhfəsi iqtisadi modelləri rədd etmək deyil, onların nəyi nəzərdən qaçırdığını davamlı şəkildə anlamağa çalışmaqdır. İqtisadiyyatın dönüş nöqtələrində dövlət institutları, fiskal məhdudiyyətlər, defoltlar və demoqrafik dəyişikliklər həlledici rol oynamağa başlayır. Bunlar isə iqtisadi modellərin ən çətin əhatə etdiyi amillər arasındadır.
Məhz buna görə Qudhartın 90 yaşına yaxınlaşdığı bir dövrdə onun ideyaları əvvəlkindən də aktual görünür.