
Süni intellekt sənayesinin ən böyük oyunçuları artıq gələn il məlumat mərkəzlərinə 1 trilyon dollardan çox vəsait xərcləyə bilərlər. Bəs bu infrastruktur bumunu davam etdirmək üçün onların gəlirləri kifayət edəcəkmi?
Müəllif: Devid Rotman
Pensilvaniya Universitetinin Uorton Biznes Məktəbinin maliyyə professoru Cessika Vaxtar süni intellektin yaxın bir neçə ildə iqtisadiyyata təsirini qiymətləndirməyə çalışarkən biznes və texnologiya sahəsində böyük qeyri-müəyyənliklə üzləşib. Buna görə də o, şübhə doğurmayan bir məqamı başlanğıc nöqtəsi kimi götürüb: bir neçə iri texnologiya nəhəngi süni intellekt üçün məlumat mərkəzlərinin tikintisinə nəhəng məbləğlər yatırır.
Süni intellekt modellərinin nə qədər faydalı və tələb olunan olacağını proqnozlaşdırmaq əvəzinə Vaxtar daha konkret sual verib: bu bulud texnologiyası nəhənglərinin gəlirləri 2027-ci ilədək xərclərini əsaslandırmaq üçün nə qədər sürətlə artmalıdır? Professor və onun həmmüəllifinin hesablamalarına görə, həmin vaxta qədər xərclər təxminən 1,1 trilyon dollara çatacaq.
Hesablamalara əsasən, 2030-cu ilədək süni intellekt şirkətləri sadəcə zərərsizliyə çatmaq üçün məhsuldarlığını 2,7 dəfə artırmalı olacaqlar. Burada kapitalın dəyəri, 15%-lik gəlirlilik norması və aktivlərin amortizasiyası da nəzərə alınır. Vaxtar bunun mümkün olduğunu düşünsə də, belə sıçrayışın 2030-cu ilədək baş verməsi üçün zamanın həddən artıq az olduğunu vurğulayır.
Əgər şirkətlər tələb olunan gəlirlilik səviyyəsinə çata bilməsələr, problem artıq yalnız aşağı mənfəətlə məhdudlaşmayacaq. “O zaman onlar kreditlər üzrə faizləri ödəyə bilməyəcəklər, bu isə artıq iflas riskidir”, – əvvəllər ABŞ Qiymətli Kağızlar və Birjalar Komissiyasının baş iqtisadçısı olmuş Vaxtar bildirir. Araşdırma müəlliflərinin fikrincə, məhsuldarlıq bumu baş verməzsə, hazırkı infrastruktur quruculuğu tarixdə kapitalın ən böyük səmərəsiz bölüşdürülməsi nümunələrindən birinə çevrilə bilər.
Bu il ən böyük İT şirkətlərinin ABŞ boyunca nəhəng məlumat mərkəzlərinin tikintisinə təxminən 750 milyard dollar xərcləyəcəyi gözlənilir. Alphabet, Microsoft, Amazon, Meta və Oracle kimi şirkətlərin növbəti dörd ildə süni intellektə ümumi kapital qoyuluşlarının 5 trilyon dolları keçə biləcəyi ilə bağlı proqnozlar da var.
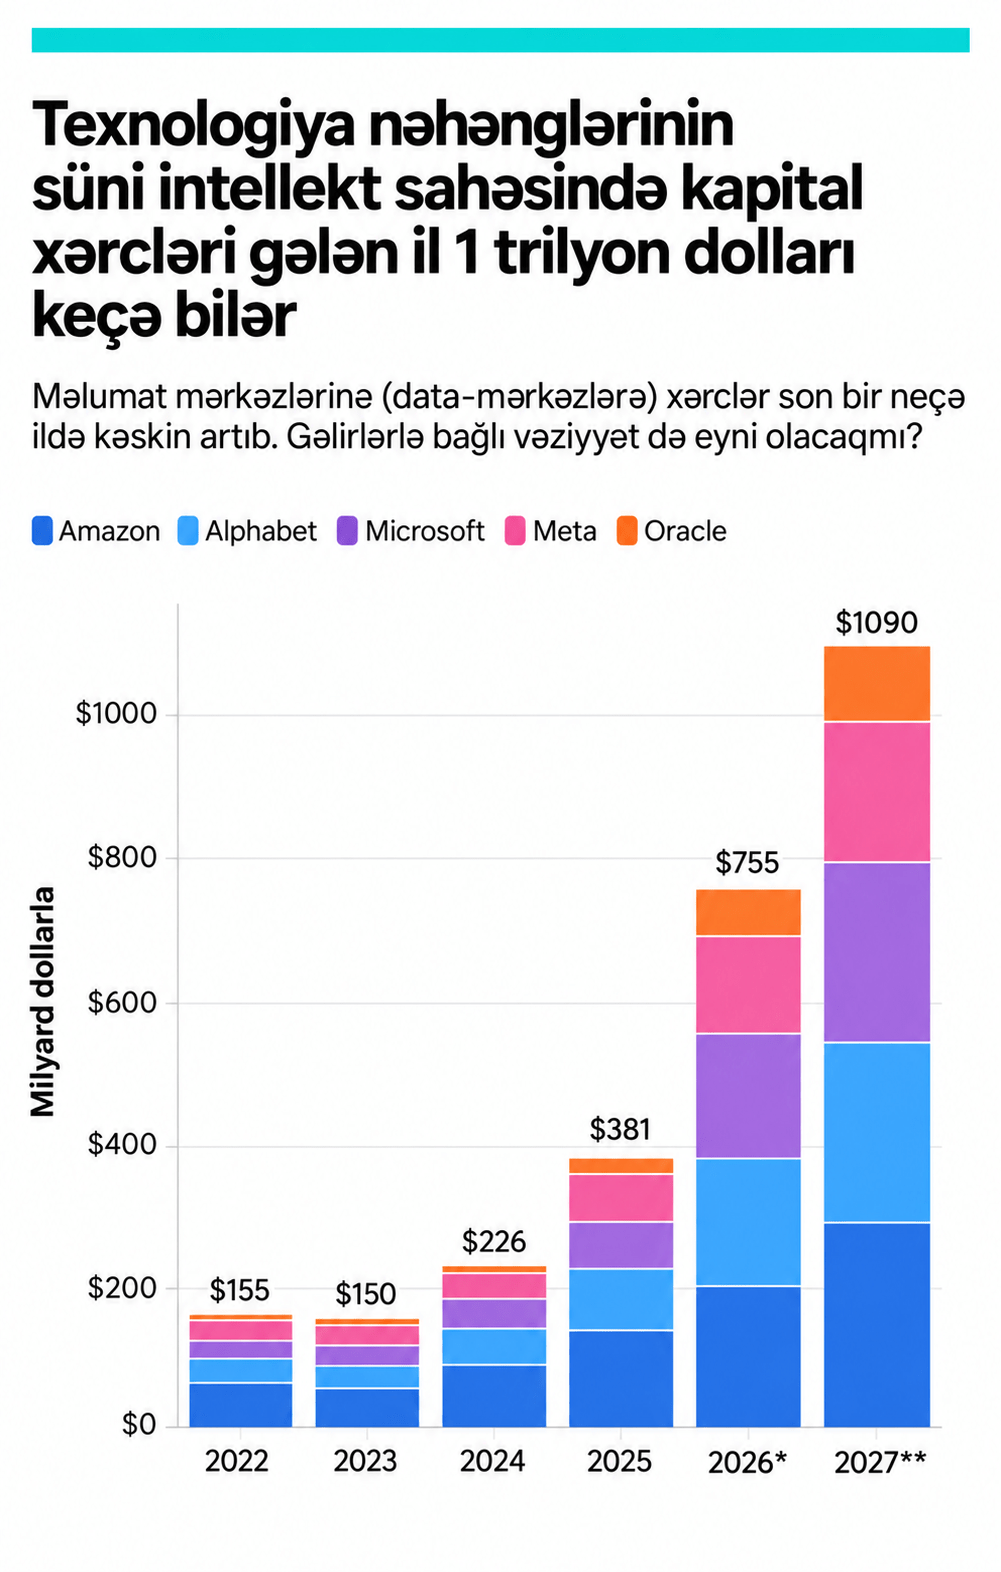
Problem ondadır ki, xərclərlə gəlirlər arasında hələlik çox böyük fərq mövcuddur. Texnologiya nəhəngləri trilyonlarla dollar investisiya planlaşdırdıqları halda, süni intellektdən əldə olunan ümumi gəlirin bu il təxminən 150–200 milyard dollar olacağı gözlənilir.
Bayden administrasiyası dövründə SEC-ə rəhbərlik etmiş, hazırda MIT Sloan İdarəetmə Məktəbinin professoru olan Qeri Genslerin sözlərinə görə, bu disbalans göz qabağındadır. “Cari xərclər hələlik onlara uyğun gəlirlərlə dəstəklənmir. Əsas sual həmin investisiyaların gələcəkdə özünü doğruldub-doğrultmayacağıdır”, – o bildirib.
Məsələ yalnız texnologiya şirkətlərinin maliyyə nəticələri ilə məhdudlaşmır. Bu investisiyalar yaxın gələcəkdə ABŞ ÜDM-nin 3%-nə qədərinə çata bilər və buna görə də onların taleyi bütövlükdə iqtisadiyyat üçün əhəmiyyət daşıyır.
Heç kim milyardlarla dollar dəyərində olan bu məlumat mərkəzlərinin uzunmüddətli perspektivdə nə qədər gəlirli və faydalı olacağını dəqiq bilmir. Süni intellekt modelləri sürətlə inkişaf etsə də, gələcəkdə nə qədər hesablama gücünə ehtiyac olacağı hələ də aydın deyil. Modellər daha səmərəli ola, müştərilər isə daha ucuz alternativlərə keçə bilərlər.
Riskləri artıran digər amil borclanmadır. Süni intellekt şirkətləri məlumat mərkəzlərinin tikintisini getdikcə daha çox kredit və xarici kapital hesabına maliyyələşdirirlər. Bu isə texnologiya sektorundakı risklərin maliyyə sisteminin digər hissələrinə yayılması ehtimalını artırır.
Hətta böyük nağd pul ehtiyatları ilə tanınan Alphabet-də də bu prosesin təsirləri görünür. Şirkətin son rübdə təxminən 120 milyard dollarlıq gəliri olsa da, süni intellekt infrastrukturu xərcləri sərbəst pul axınını 5,9 milyard dollar mənfiyə salıb. Bu, Google-un 2004-cü ildə birjaya çıxmasından bəri ilk belə göstəricidir.
Qısamüddətli perspektivdə iri texnologiya şirkətlərinin əksəriyyəti üçün bu, kritik problem deyil. Onlar hələ də yüksək gəlirli bizneslərə və böyük maliyyə ehtiyatlarına malikdirlər. Lakin borca xidmət xərclərinin artması və investorların səbirsizliyi vəziyyəti daha həssas edir.
Bundan əlavə, məlumat mərkəzlərinin əsas xərc maddələrindən biri olan GPU-lar çox sürətlə köhnəlir. Onların məhsuldarlığı təxminən hər iki ildən bir ikiqat artır və bu da bu gün tikilən məlumat mərkəzlərinin bir neçə ildən sonra rəqabət qabiliyyətini qorumaq üçün yenidən milyardlarla dollarlıq çip investisiyasına ehtiyac duyması deməkdir.
Prinston Universitetinin İnformasiya Texnologiyaları Siyasəti Mərkəzindən Mihir Kşirsagar xəbərdarlıq edir ki, belə investisiyalar edilməzsə, bəzi məlumat mərkəzləri istifadəsiz qalan bahalı aktivlərə çevrilə bilər. Yəni şirkətlərə təkcə daha çox gəlir yox, həm də davamlı şəkildə yeni kapital qoyuluşları lazım olacaq.
Məhsuldarlıq hər şeydir
Süni intellektə yatırılan bu qədər kapitalın iqtisadi məntiqini qoruması üçün texnologiya müəyyən mərhələdə bütövlükdə iqtisadiyyatda məhsuldarlığı artırmalıdır.
Qeri Gensler hazırkı investisiya bumunu kapital bazarları və iqtisadiyyat üçün böyük bir mərc kimi təsvir edir. Uğur üçün eyni vaxtda üç şərt yerinə yetirilməlidir: texnologiya şirkətləri böyük gəlir yaratmalı, süni intellekt ümumi iqtisadi məhsuldarlığı artırmalı və bahalı flaqman modellər daha ucuz alternativlər qarşısında rəqabət qabiliyyətini qorumalıdır.
Kolumbiya Biznes Məktəbinin professoru Steyn Van Nyuverburq 2025–2032-ci illərdə təxminən 183 giqavat yeni süni intellekt hesablama gücünün istifadəyə veriləcəyini nəzərdə tutan ssenarini hesablayıb. Onun hesablamasına görə, hər giqavatın qurulması təxminən 41 milyard dollara başa gəlir və 10%-lik minimum gəlirlilik üçün sənayenin 2032-ci ildə illik gəliri təxminən 3,7 trilyon dollara çatmalıdır.
Bunun baş verməsi üçün süni intellektdən istifadə edən şirkətlər real kommersiya nəticələri əldə etməlidirlər. Süni intellekt əməkdaşların məhsuldarlığını artırmalı, bizneslərin mənfəətini yüksəltməli və yeni məhsul və xidmətlərin yaradılmasını asanlaşdırmalıdır.
MIT iqtisadçısı və 2024-cü il Nobel mükafatı laureatı Daron Acemoğlu hesab edir ki, məhsuldarlıq artımı görünməzsə, gec-tez süni intellektə münasibətdə məyusluq yaranacaq. Bu isə investisiyaların və nəticədə texnologiya şirkətlərinə gələn gəlir axınının zəifləməsinə səbəb ola bilər.
Hazırda makroiqtisadi statistikada süni intellektin əmək məhsuldarlığına böyük təsiri görünmür. ABŞ, Böyük Britaniya, Almaniya və Avstraliyadan təxminən 6 000 top-menecer arasında keçirilən sorğuda respondentlərin təxminən 90%-i son üç ildə məhsuldarlıq artımı hiss etmədiklərini bildiriblər.
Bununla belə, onlar növbəti üç il üçün daha nikbindirlər. Sorğu iştirakçıları ümumilikdə təxminən 1,45%-lik məhsuldarlıq artımı gözləyirlər, ABŞ şirkətlərinin rəhbərləri isə bu göstəricinin 2,25%-ə çata biləcəyini düşünürlər.
Eyni zamanda burada əmək bazarı üçün başqa risk yaranır. Şirkət rəhbərləri məhsuldarlığın bir hissəsini satışların artması ilə yanaşı, işçi sayının azaldılması hesabına yüksəltməyi planlaşdırırlar. Əgər süni intellektin məhsuldarlıq effekti əsasən iş yerlərinin ixtisarı hesabına baş verərsə, texnologiyaya qarşı ictimai müqavimət daha da arta bilər.
Bu baxımdan süni intellekt investisiyalarının uğuru yalnız texnoloji və maliyyə nəticələrindən asılı deyil. Yerli icmalar və bütövlükdə cəmiyyət də bu investisiyalardan fayda gördüklərini hiss etməlidirlər.
Hamımız bu oyunun iştirakçısına çevrilmişik
Süni intellekt şirkətləri məlumat mərkəzlərini öz vəsaitləri hesabına tikəndə risklər əsasən onların balansları və səhmdarları ilə məhdudlaşırdı. Lakin borc kapitalının həcmi artdıqca risk bütün maliyyə sisteminə yayılmağa başlayır.
Morgan Stanley-nin hesablamalarına görə, texnologiya nəhənglərinin 2025–2028-ci illərdə süni intellekt infrastrukturuna yatıracağı 2,9 trilyon dolların yarıdan çoxu xarici kapital hesabına maliyyələşdiriləcək.
Steyn Van Nyuverburqun sözlərinə görə, çoxsaylı maliyyə institutları məlumat mərkəzləri ilə bağlı risklərə birbaşa və ya dolayı şəkildə məruz qalırlar. Onlar kreditor, borc zəmanətçisi və ya özəl kredit fondlarının investorları ola bilərlər. Nəticədə bu aktivlər adi insanların pensiya fondlarında və hətta həyat sığortası portfellərində də görünə bilər.
Bu maliyyə mühəndisliyinin ən yaxşı nümunələrindən biri Meta-nın Luizianada tikdiyi Hyperion məlumat mərkəzidir. Layihə 2024-cü ilin sonunda 2 giqavat gücündə və təxminən 10 milyard dollar dəyərində elan edilmişdi, lakin sonradan onun qiymətləndirilən dəyəri 30 milyard dollara qədər yüksəldi.
Meta layihənin 80%-lik payını Blue Owl Capital-a ötürərək Beignet adlı birgə müəssisə yaratdı. Daha sonra bu struktura daxil olan şirkətlər vasitəsilə məlumat mərkəzinin binaları Meta-ya dördillik müqavilələrlə icarəyə verildi.
Bu müqavilələrin müddətinin məlumat mərkəzlərində istifadə edilən GPU-ların gözlənilən həyat tsikli ilə üst-üstə düşməsi diqqət çəkir. Meta müqavilələri vaxtından əvvəl dayandırarsa, müəyyən maliyyə öhdəliklərini yerinə yetirməlidir, lakin investorlar yenə də gəlir gətirməyən nəhəng bir məlumat mərkəzi ilə qala bilərlər.
Bu arada layihənin miqyası daha da böyüyüb. Meta iyulda məlumat mərkəzinin gücünü 5 giqavata çatdırmağı planlaşdırdığını açıqlayıb və layihənin ümumi dəyəri artıq 50 milyard dollar qiymətləndirilir.
Enerji şirkəti Entergy də bu obyekt üçün daha çox elektrik enerjisi istehsal etməyə hazırlaşır. Şirkət əlavə yeddi qaz elektrik stansiyası tikməyi planlaşdırır və nəticədə ümumi generasiya gücü təxminən 7,5 giqavata çata bilər. Bu, bütün Yeni Orleanın elektrik istehlakından təxminən altı dəfə çoxdur.
Yerli sakinlər isə bu nəhəng investisiyaların gələcəkdə elektrik tariflərinə necə təsir edəcəyindən narahatdırlar. Əsas suallardan biri budur ki, Meta-nın enerji tələbatı gözləniləndən aşağı olarsa və ya şirkət layihədən geri çəkilərsə, artıq infrastrukturun xərclərini kim ödəyəcək?
Entergy Meta ilə 20 illik enerji alışı zəmanətinin olduğunu bildirir. Bununla belə, istehlakçı hüquqlarını müdafiə edən təşkilatlar bütün əlavə istismar və texniki xidmət xərclərinin tam şəkildə şirkətlər tərəfindən qarşılanacağına əmin deyillər.
Balondan sonra
Süni intellekt investisiya bumunun nə vaxt zəifləyəcəyini dəqiq proqnozlaşdırmaq mümkün deyil. Lakin tarix göstərir ki, iri kapital xərcləri ilə müşayiət olunan belə tsikllər gec-tez yavaşlama mərhələsinə keçir.
Qeri Genslerin fikrincə, hazırkı 750 milyard dollarlıq illik xərclər artıq gələn il sabitləşə və ya azala bilər. Digər ssenaridə bu proses 2028 və ya 2029-cu ilədək davam edə, bundan sonra şirkətlər kifayət qədər hesablama gücü topladıqlarını düşünərək xərcləri kəskin azalda bilərlər.
Bununla belə, investisiya balonunun sönməsi süni intellektin özünün uğursuzluğu demək deyil. Texnologiya sektoru əvvəlki böhranlardan sonra da inkişaf etməyə davam edib.
2000-ci illərin əvvəlində dotkom balonunun partlaması yüz minlərlə insanın işini itirməsinə və çoxsaylı şirkətlərin iflasına səbəb olsa da, həmin dövrdə qurulan fiber-optik infrastruktur sonrakı internet iqtisadiyyatının əsasını təşkil etdi. Google, Amazon və Facebook kimi şirkətlərin yüksəlişi də məhz həmin dövrdən sonrakı mərhələyə təsadüf etdi.
Lakin bugünkü vəziyyətin fərqi ondadır ki, süni intellektin gələcəyi nəhəng məlumat mərkəzlərinə və onların maliyyələşdirilməsinə çox daha sıx bağlanıb. Bu yanaşma əsasən belə bir fərziyyəyə söykənir: daha böyük infrastruktur daha güclü modellər yaradacaq.
Bu fərziyyənin doğru olub-olmadığı hələ tam sübut edilməyib. Üstəlik, məlumat mərkəzlərinin tikintisinə qarşı ictimai etirazlar, daha ucuz süni intellekt modellərinin yayılması və kiçik lokal modellərin sürətli inkişafı bu strategiyanın risklərini artırır.
Nəticədə süni intellekt özü uzunmüddətli perspektivdə inkişaf etməyə davam edə bilər. Ancaq hazırda trilyonlarla dolların yatırıldığı nəhəng məlumat mərkəzlərinin maliyyə baxımından özünü doğruldub-doğrultmayacağı hələ də ən böyük suallardan biri olaraq qalır.