

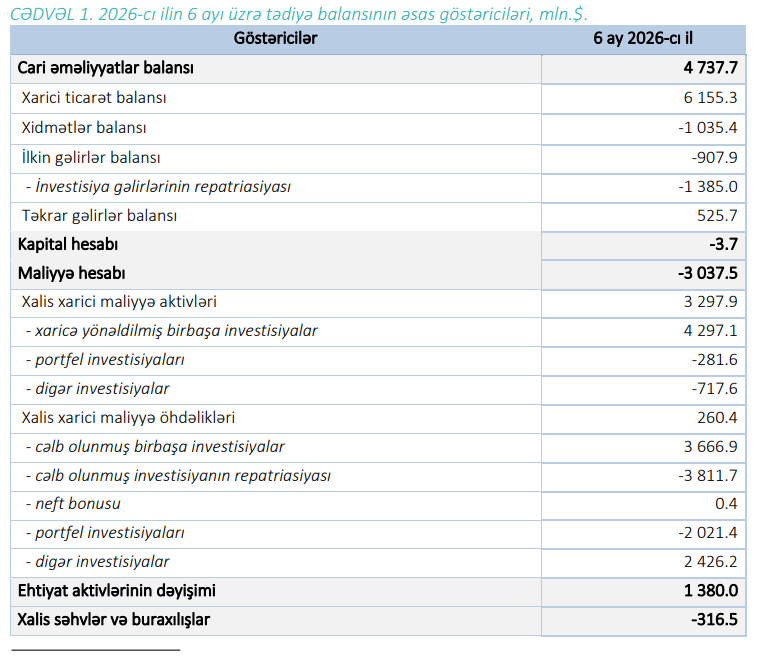
Azərbaycanın tədiyə balansı üzrə ehtiyat aktivlərinin reallaşmış hissəsi 2026-cı ilin ilk altı ayında 1,38 milyard dollar artıb. Dövrün sonunda ölkənin strateji valyuta aktivləri 700 milyon dollar artaraq 85,8 milyard dollara çatıb.
Banker.az Azərbaycan Mərkəzi Bankına istinadən xəbər verir ki, ilin ilk yarısında cari əməliyyatlar balansında 4,74 milyard dollarlıq profisit formalaşıb. Bu göstərici 2025-ci ilin eyni dövründə 2,32 milyard dollar idi. Beləliklə, cari hesab profisiti illik müqayisədə təxminən 2 dəfə artıb və ÜDM-in 12,4%-nə bərabər olub.
Kapital hesabında 3,7 milyon dollarlıq kəsir, maliyyə hesabında isə 3,04 milyard dollarlıq mənfi saldo qeydə alınıb. Azərbaycanın xalis xarici maliyyə aktivləri 3,30 milyard dollar, xalis xarici maliyyə öhdəlikləri isə 260,4 milyon dollar artıb.
Xalis xarici maliyyə aktivlərinin artımında xaricə yönəldilmiş birbaşa investisiyalar əsas rol oynayıb. Hesabat dövründə bu göstərici 4,30 milyard dollar təşkil edib. Portfel investisiyaları üzrə aktivlər 281,6 milyon dollar, digər investisiyalar üzrə isə 717,6 milyon dollar azalıb.
Eyni zamanda, ölkənin xarici maliyyə öhdəlikləri üzrə digər investisiyalar 2,43 milyard dollar artıb. Bunun əsas hissəsi kredit və ssudalar üzrə 2,52 milyard dollarlıq artımdan formalaşıb.
Tədiyə balansında xalis səhvlər və buraxılışlar* isə mənfi 316,5 milyon dollar təşkil edib.
 *Xalis səhvlər və buraxılışlar tədiyə balansının müvafiq maddələri üzrə qeydiyyata alınmayan əməliyyatların nəticəsində 7 Tədiyə balansı hesabatı formalaşa bilər. Təcrübədə tədiyə balansının tərtibatında xalis səhvlər və buraxılışların “0” olmasını təmin etmək mümkün deyildir. Təcrübə göstərir ki, xarici iqtisadi əlaqələrin sürətlə genişləndiyi şəraitdə bir sıra əməliyyatların dəqiq qeydiyyatını aparmaq mürəkkəb bir prosesdir. Buna səbəb informasiyanın tam olmaması, informasiya mənbələri arasında vaxt intervalı, qiymətləndirmələrdə kənarlaşmalar və s. kimi amillərdir. Əksər hallarda bir əməliyyatın kredit və debet tərəflərini qeyd etmək üçün müxtəlif informasiya mənbələrindən istifadə olunur. Bu mənbələrin biri və ya bir neçəsi natamam olduqda kredit və debet tərəfləri bir-birinə bərabər olmur və nəticədə müəyyən fərq yaranır. Bu fərqlər ümumiləşdirilərək yekunda xalis səhvlər və buraxılışlar bölməsində əks olunur. Misal olaraq, tədiyə balansında cari hesablar balansı ilə kapital və maliyyənin hərəkəti hesabı üzrə balansın fərqi nəticəsində yaranmış profisit ehtiyat aktivlərinin artımını üstələyirsə, bu fərq xalis səhvlər və buraxılışlar bölməsində mənfi işarə ilə qeyd olunmalıdır