

Azərbaycan Mərkəzi Bankının (AMB) sentyabrın 23-də faiz dəhlizinin parametrlərini açıqlayacaq. AMB-dən Banker.az-a daxil olan məlumatda AMB bu dəfə faiz dərəcəsinə dair qərarı press-reliz kimi açıqlayacaq.
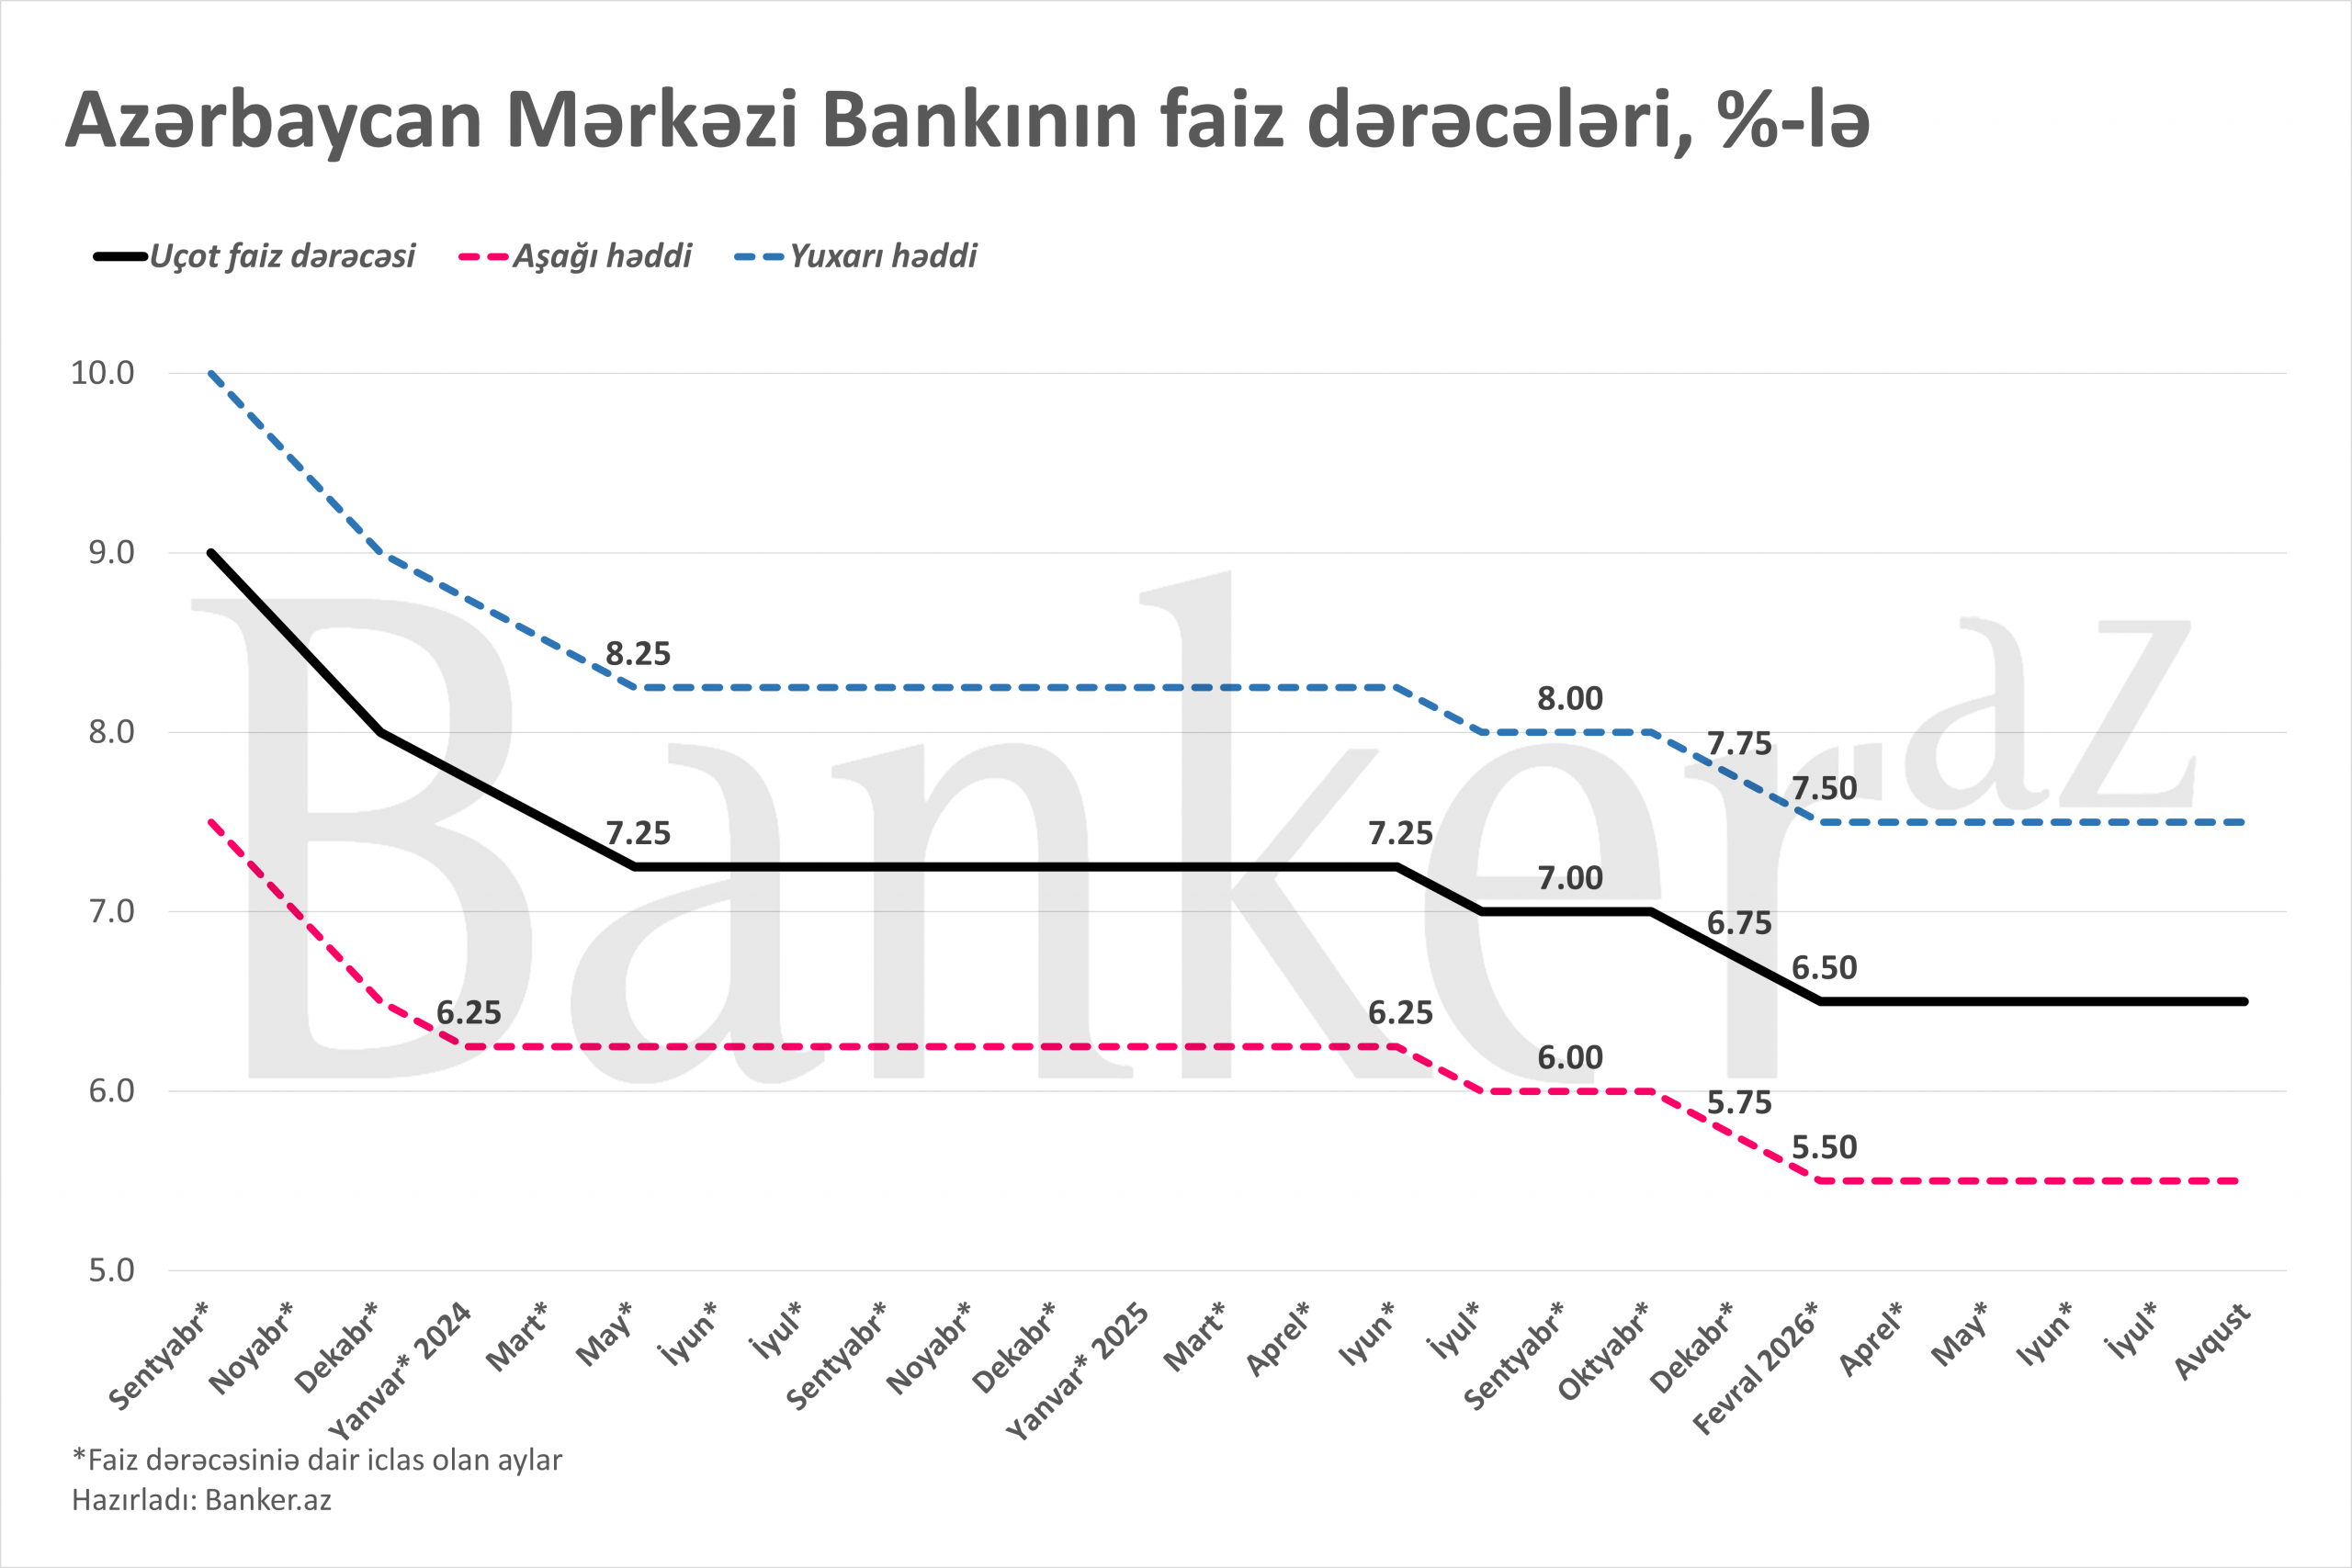
AMB bu dəfə uçot faiz dərəcəsini 6,5% səviyyəsində dəyişməz saxlaması əsas ssenari kimi görünür. Bu halda faiz dəhlizinin aşağı həddi 5,5%, yuxarı həddi isə 7,5% olaraq qalacaq. Soniclaslardan görünür ki, inflyasiya proqnozlarının son aylarda ardıcıl yüksəldilməsi faiz endiriminə mane olur, lakin bu da faktdır ki, valyuta bazarında güclü təklif, rekord ehtiyatlar və iri xarici ticarət profisiti isə faiz artımına ehtiyacı azaldır. Məsələn, son illərdə ilk dəfə AMB 31 iyul iclasının press-relzində manatın bahalaşması məsələsini də faiz qərarında nəzərə alacağını deyib.
AMB-nin pul siyasətində son üç ildəki istiqamət nəzərəçarpacaq dərəcədə dəyişib. 2023-cü ildə yüksək inflyasiya fonunda uçot dərəcəsi 9%-ə qədər qaldırılmışdı. İnflyasiyanın sürətlə zəifləməsindən sonra mərkəzi bankımız 2023-cü ilin noyabrından yumşalma dövrünə keçdi. Belə ki, uçot dərəcəsi əvvəlcə 8,5%-ə, dekabrda 8%-ə, 2024-cü ilin ilk dörd ayında isə mərhələli şəkildə 7,25%-ə endirildi. 2025-ci ilin iyulunda faiz 7%-ə, dekabrda 6,75%-ə və 2026-cı ilin fevralında 6,5%-ə düşdü. Beləliklə, 2023-cü ildəki 9%-lik zirvədən bəri ümumi azalma 2,5 faiz bəndi təşkil edib. Fevraldakı son endirimdən sonra isə AMB aprel, may, iyun və iyul iclaslarında fasilə verib.
Bu fasilənin əsas səbəbi artıq faktiki inflyasiyadan daha çox inflyasiya proqnozunun pisləşməsidir. Fevralda AMB 2026-cı ilin sonuna inflyasiyanı 5,5%, 2027-ci ildə isə 4% proqnozlaşdırırdı. Mayda proqnozlar müvafiq olaraq 5,9% və 4,5%-ə qaldırıldı. İyulda isə 2026-cı ilin sonuna gözlənti 6,1%-ə, 2027-ci ilin sonuna 5,8%-ə çatdırıldı. Başqa sözlə, cəmi beş ay ərzində 2026 proqnozu 0,6 faiz bəndi, 2027 proqnozu isə 1,8 faiz bəndi yuxarı çəkilib. Mayda AMB artıq xarici xərc amillərinin fəallaşmasını proqnozun yüksəlməsinin əsas səbəblərindən biri kimi göstərirdi.
Faktiki inflyasiya isə hələlik AMB-yə gözləmək imkanı verir. Dövlət Statistika Komitəsinin məlumatına əsasən, avqustda illik inflyasiya 5,7% olub və beləliklə, Mərkəzi Bankın 2%-6%-lik hədəf diapazonunda qalıb. İyun və iyulda illik inflyasiya 5,8% idi. Avqustda qiymətlər aylıq cəmi 0,2% artıb. Bununla belə, ərzaq, alkoqollu içkilər və tütün üzrə illik bahalaşma 7,2% olmaqla ümumi göstəricidən yüksək qalır.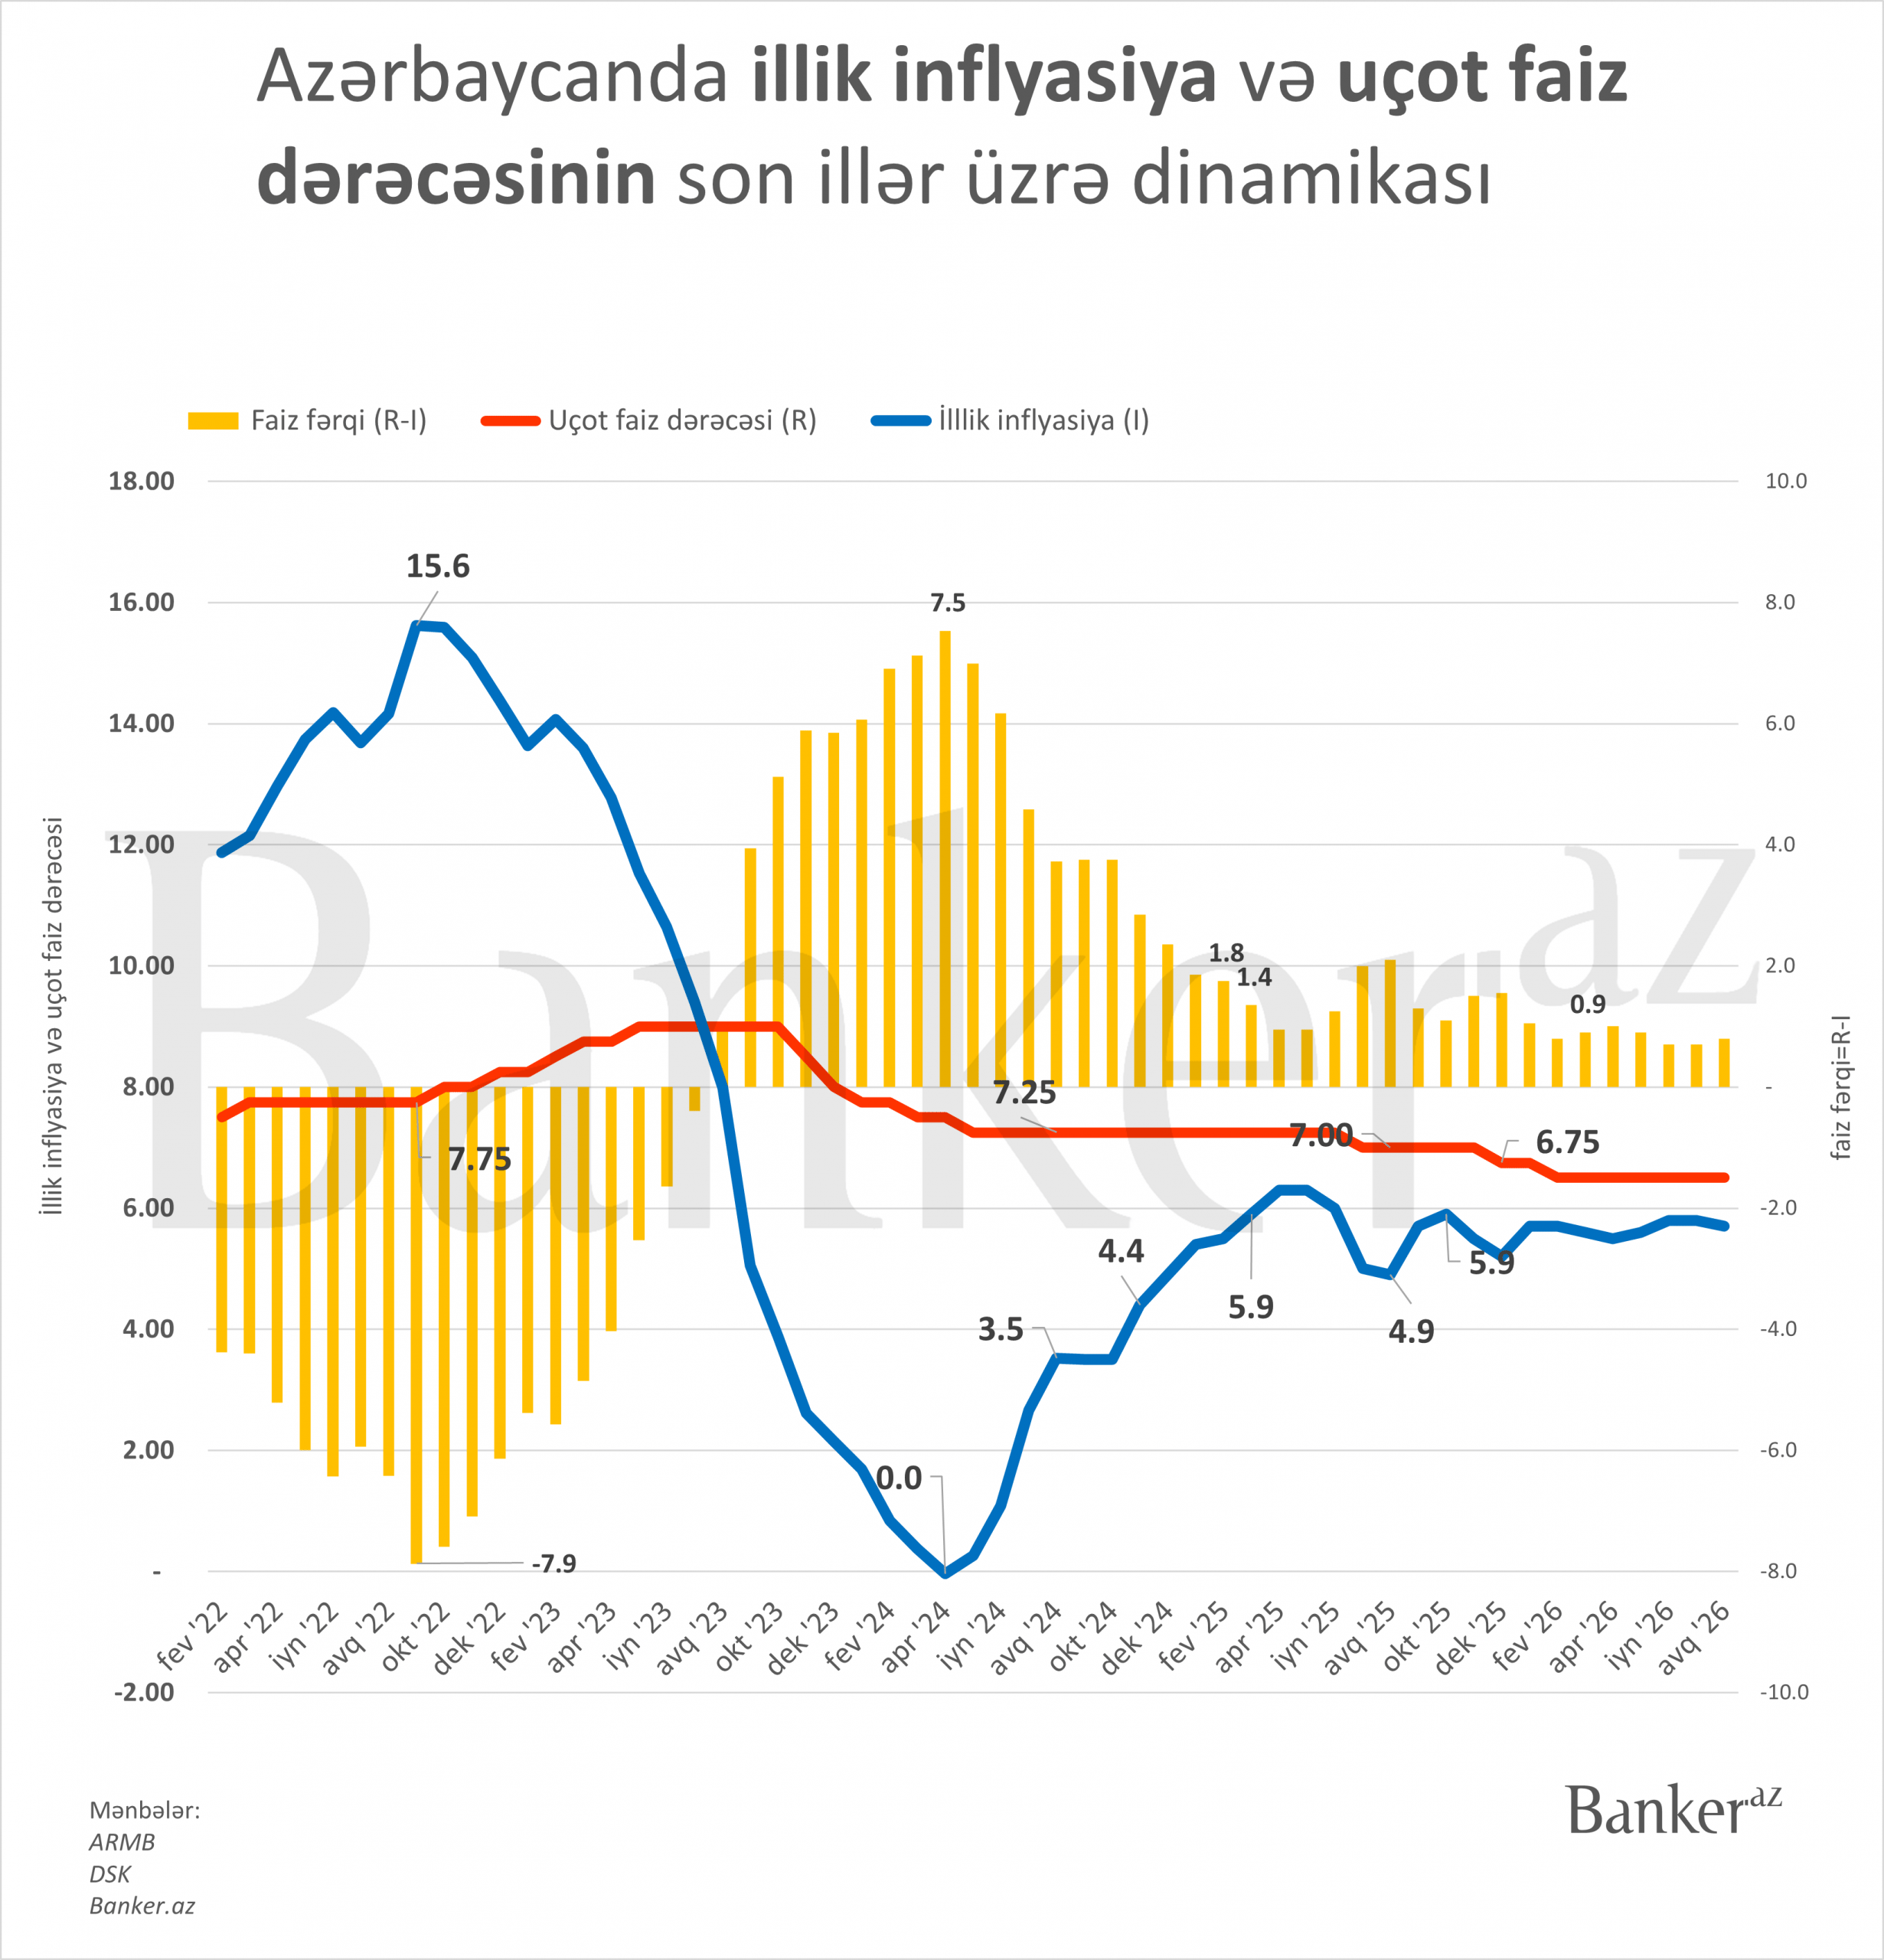
Hazırda deyə bilərik ki, Mərkəzi Bankın faizin artırılmasının qarşısında ən güclü arqument isə valyuta bazarıdır. AMB sentyabrın əvvəlində açıqladı ki, xarici valyuta təklifi tələbi üstələdiyindən təkcə avqustda bazardan 1,5 milyard dollarlıq müdaxilə edib, yəni manat satıb, dollar alıb. Nəticədə bankın valyuta ehtiyatları ilin əvvəlindən 33% artaraq tarixi maksimum olan 15,3 milyard dollara çatıb. Göründüyü kimi bazarda manat üzərində ucuzlaşma təzyiqindən çox, AMB-nin dollar almaqla yumşaltdığı möhkəmlənmə təzyiqi var.
Xarici ticarət də bu mənzərəni gücləndirir. Dövlət Gömrük Komitəsinin məlumatına görə, 2026-cı ilin ilk səkkiz ayında ixrac 21,82 milyard dollar, idxal 11,42 milyard dollar olub və nəticədə 10,39 milyard dollarlıq müsbət ticarət saldosu yaranıb. Ötən ilin eyni dövründə saldo cəmi 2,01 milyard dollar idi. Beləliklə, gömrük statistikası üzrə profisit təxminən 5,2 dəfə böyüyüb. Bu, manatın məzənnəsi üçün ciddi bufer yaradır.
Neft isə AMB üçün hazırda iki istiqamətdə işləyən amildir. Sentyabrın 22-də Brent fyuçersləri yenidən 101 dolların üzərində, Azərbaycan nefti “Azeri Light” isə 116,83 dollar səviyyəsindədir. Yüksək neft qiyməti Azərbaycanın valyuta gəlirlərini və xarici balansını gücləndirərək manatı dəstəkləyir.
Əsas risk daxildən deyil, xaricdən gəlir
Digər tərəfdən, bahalı enerji, logistika xərcləri və ticarət tərəfdaşlarında qiymət artımı idxal inflyasiyası riskini yüksəldir. Bu risk artıq statistikada da görünür. Məsələn, 2026-cı ilin yanvar–iyulunda Azərbaycana idxal olunan malların qiymətləri ötən ilin eyni dövrü ilə müqayisədə 27,3% artıb. Altı aylıq dövrdə göstərici 28% olsa da, iyulun statistikaya daxil olması ilə alüminium, tütün, üzvi kimyəvi birləşmələr, gübrələr və bəzi ərzaq məhsullarında bahalaşma sürətlənib. Alüminium və ondan hazırlanan məmulatların idxal qiymətləri 43,6%, maşın və elektrotexniki avadanlıqlar 42,8%, kimya sənayesi məhsulları 35,2%, müxtəlif sənaye malları 38,9%, gübrələr isə 21,3% bahalaşıb. AMB 2026-cı il ərzində idxal qiymətlərinin daxili inflyasiyaya ötürülməsini əsas xarici risklərdən biri kimi göstərib. Sədr Taleh Kazımov iyulda “inflyasiyanı əsasən idxal edirik” deyib, 31 iyul qərarında isə 2026-cı il üzrə inflyasiya proqnozunun xarici mənşəli xərc amillərinin güclənməsi səbəbindən 6,1%-ə qaldırıldığı açıqlanıb. Eyni zamanda AMB ticarət tərəfdaşlarındakı inflyasiyanı qiymət artımını gücləndirən, manatın nominal effektiv məzənnəsinin möhkəmlənməsini isə onu zəiflədən əsas amillərdən biri kimi qiymətləndirir. Beləliklə, yüksək neft qiymətləri bir tərəfdən valyuta daxilolmaları və manat üçün dəstək yaradır, digər tərəfdən isə xarici qiymət və logistika kanalları vasitəsilə idxal inflyasiyası riskini artırır.
İqtisadçı-ekspert Elman Sadıqov hesab edir ki, hazırda Azərbaycanda daxili tələb-təklif nisbəti inflyasiya təzyiqlərini gücləndirən əsas amil deyil. Onun sözlərinə görə, əsas risk xaricdən formalaşır: dünya bazarında enerji qiymətlərinin yüksəlməsi qlobal inflyasiya təzyiqini artırır və bu proses davam edərsə, onun təsiri digər ölkələrə, o cümlədən Azərbaycana da ötürülə bilər.
“Hələlik Azərbaycanda qlobal inflyasiyanın ciddi təsirini görmürük. Bu səbəbdən Mərkəzi Bank faiz dərəcələrini artırmağa tələsməyə bilər. Amma enerji qiymətləri yüksək səviyyədə qalarsa, qlobal inflyasiyanın Azərbaycana təsirləri ilin sonundan etibarən daha aydın görünə bilər. Növbəti qərarlarda vəziyyət dəyişə bilər, ona görə də bu məsələyə ehtiyatlı yanaşmaq lazımdır”, – deyə Sadıqov bildirib.
Ekspert əlavə edib ki, qlobal qiymət artımlarının ölkələrə təsiri eyni olmur: eyni xarici şok bəzi iqtisadiyyatlarda məhdud, digərlərində isə daha yüksək inflyasiya yarada bilər. Onun fikrincə, bu fərq daxili bazarın strukturu və digər yerli amillərlə bağlıdır. Hər bir ölkə qlobal inflyasiyanı öz ölkəsinə geniş və dərin şəkildə araşdırmalı və təhlil etməlidir. Çünki bu təsirlərin içərisində obyektiv amillərlə yanaşı subyektiv amillər də olur
Pul bazarı da əlavə yumşalmaya ehtiyacın təcili olmadığını göstərir. 1 günlük AZIR sentyabrın 18-də 5,68%-ə enib. Bu, uçot dərəcəsindən təxminən 0,8 faiz bəndi aşağı və faiz dəhlizinin 5,5%-lik aşağı həddinə yaxındır. Təqdim etdiyimiz şəkildən də göründüyü kimi AMB-nin bu aləti sırf Banklararası təminatıs kredit faizlərində işləyib. Bununla belə, AMB-nin faiz dəhlizinin təsir imkanı depozit, xüsusi ilə kredit faizlərinə təsiri hələ də məhdud görünür.
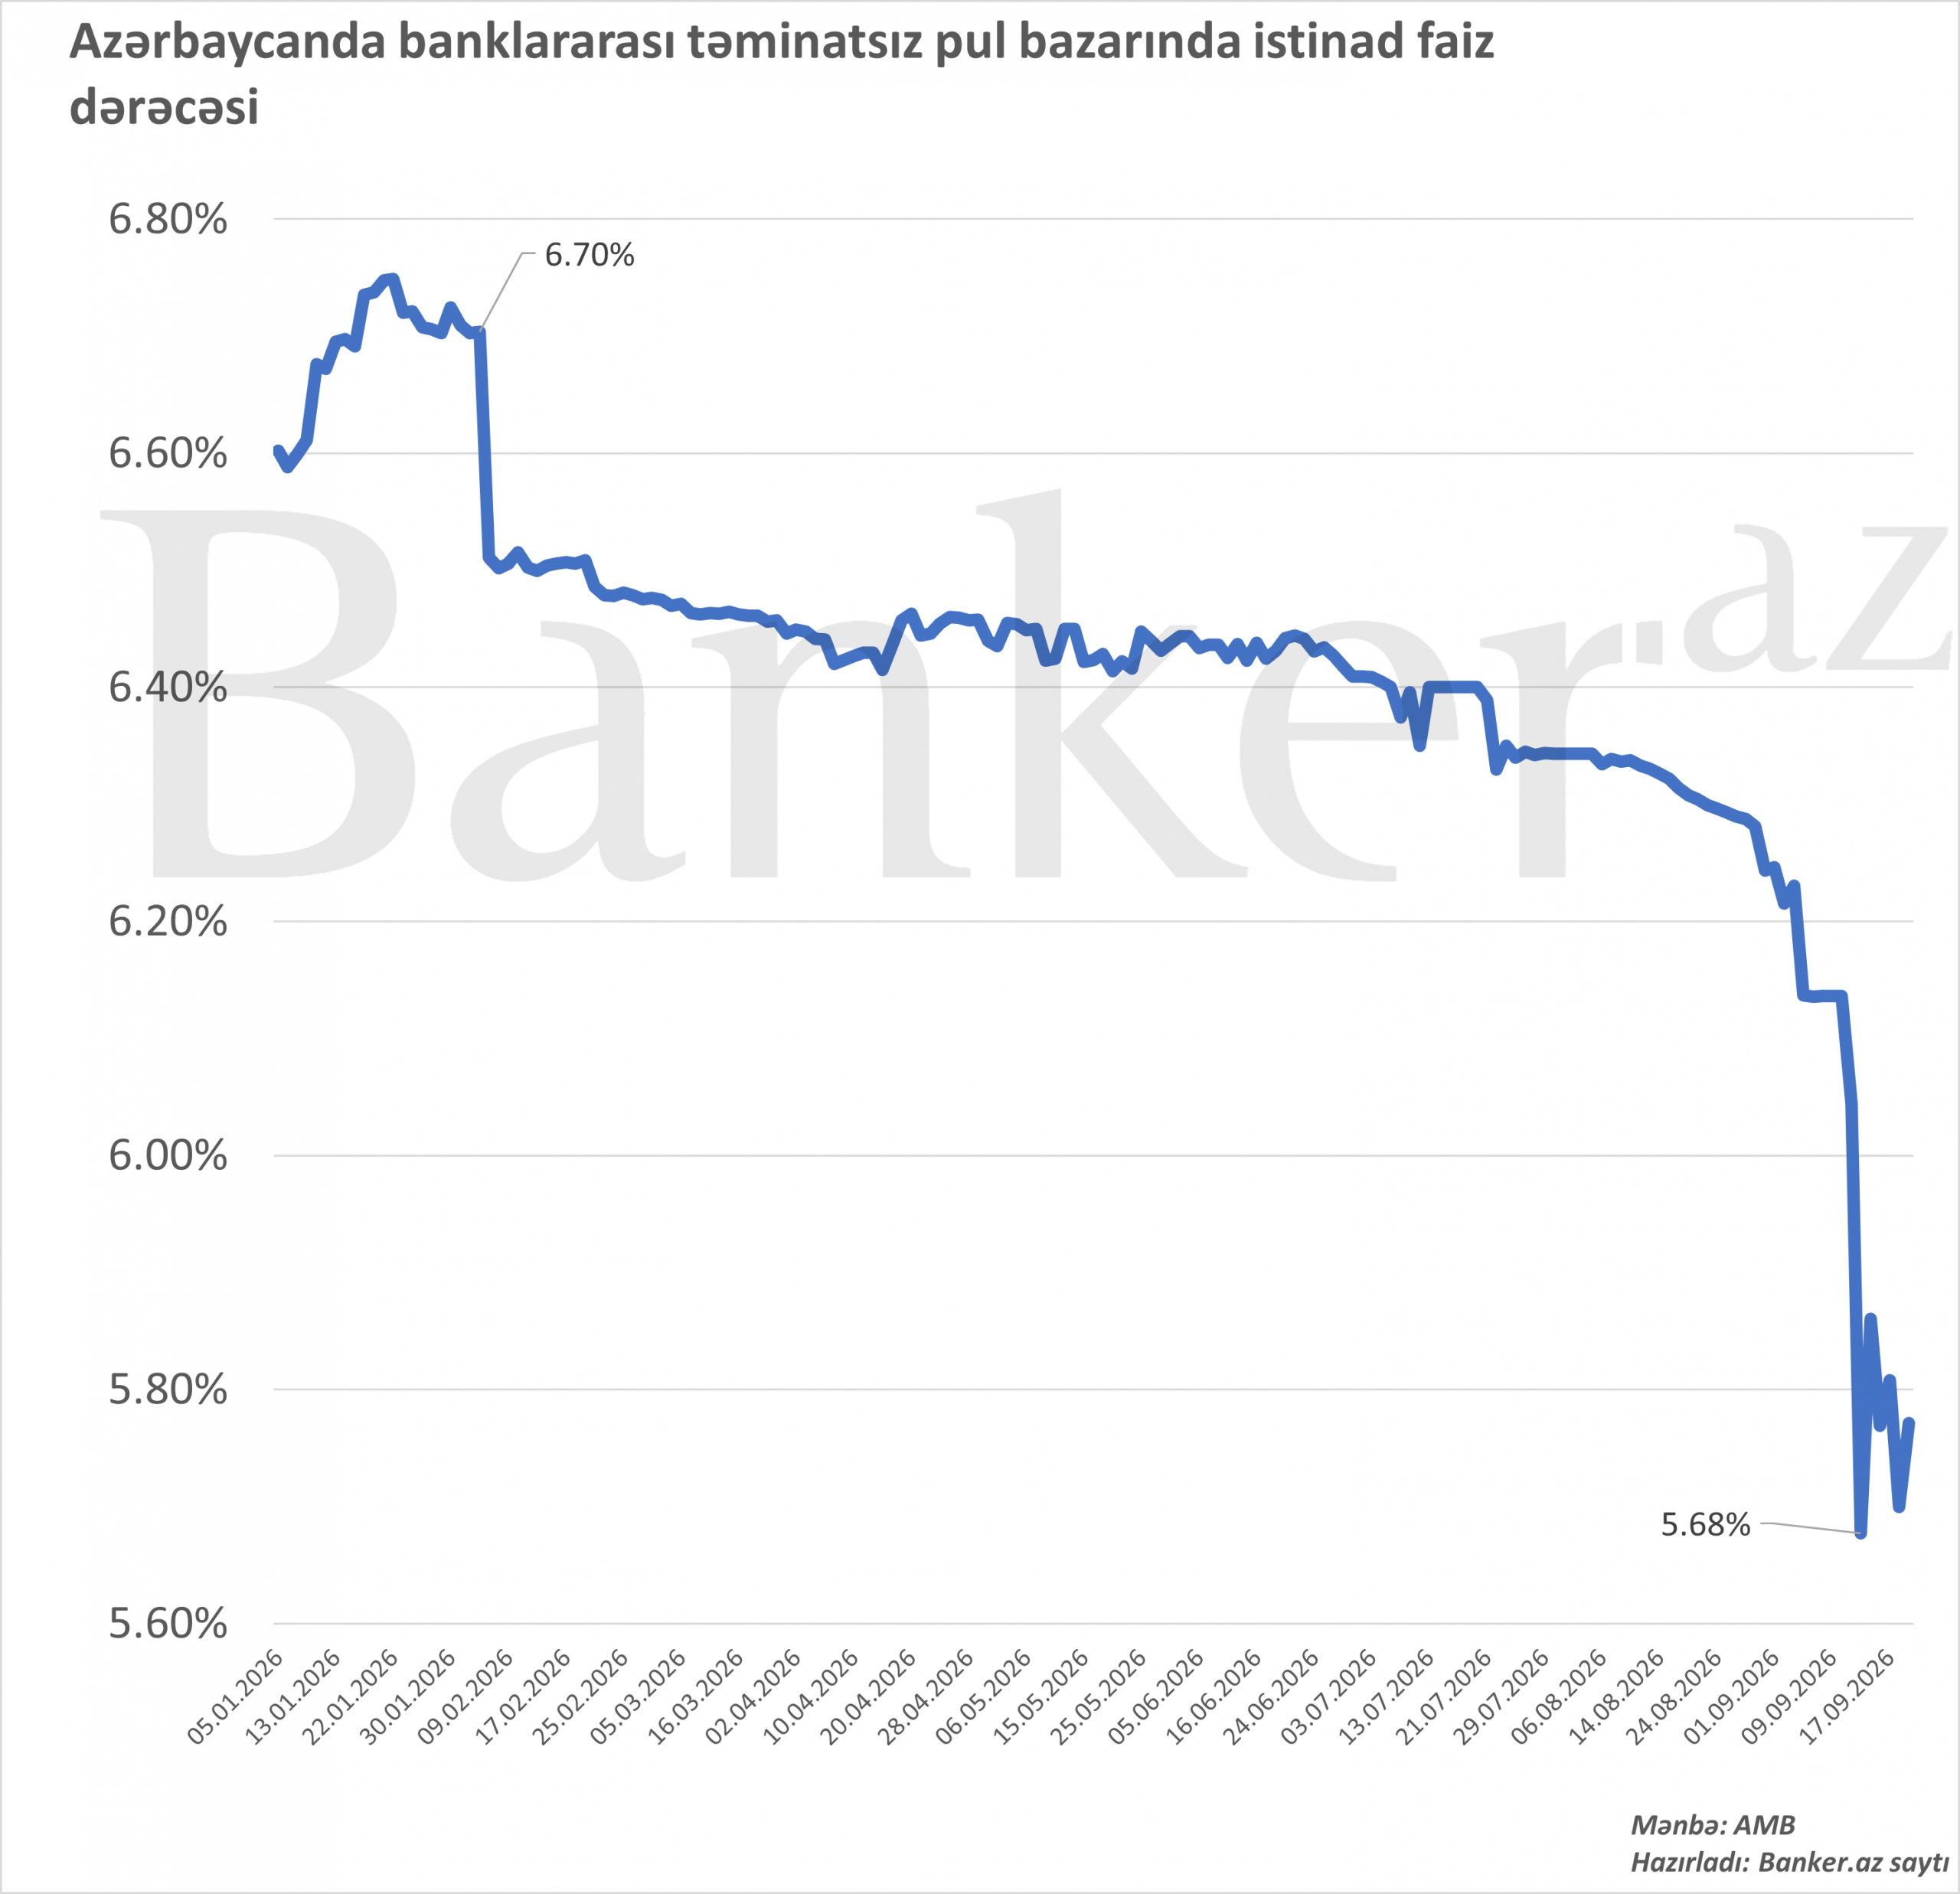
Bütün bunları nəzərə alsaq, 23 sentyabr üçün ən real qərar uçot dərəcəsinin 6,5%-də saxlanılması görünür. Faizin endirilməsi iyulda 6,1%-ə yüksəldilmiş ilin sonu inflyasiya proqnozu və xarici qiymət risklərinin güclənməsi fonunda daha ehtiyatlı yanaşma tələb edir. Digər tərəfdən, faktiki inflyasiyanın 5,7%-ə enməsi, 10 milyard dollardan çox ticarət profisiti və valyuta bazarında təklifin yüksək qalması faiz artımı istiqamətində təzyiqləri müəyyən qədər zəiflədir.